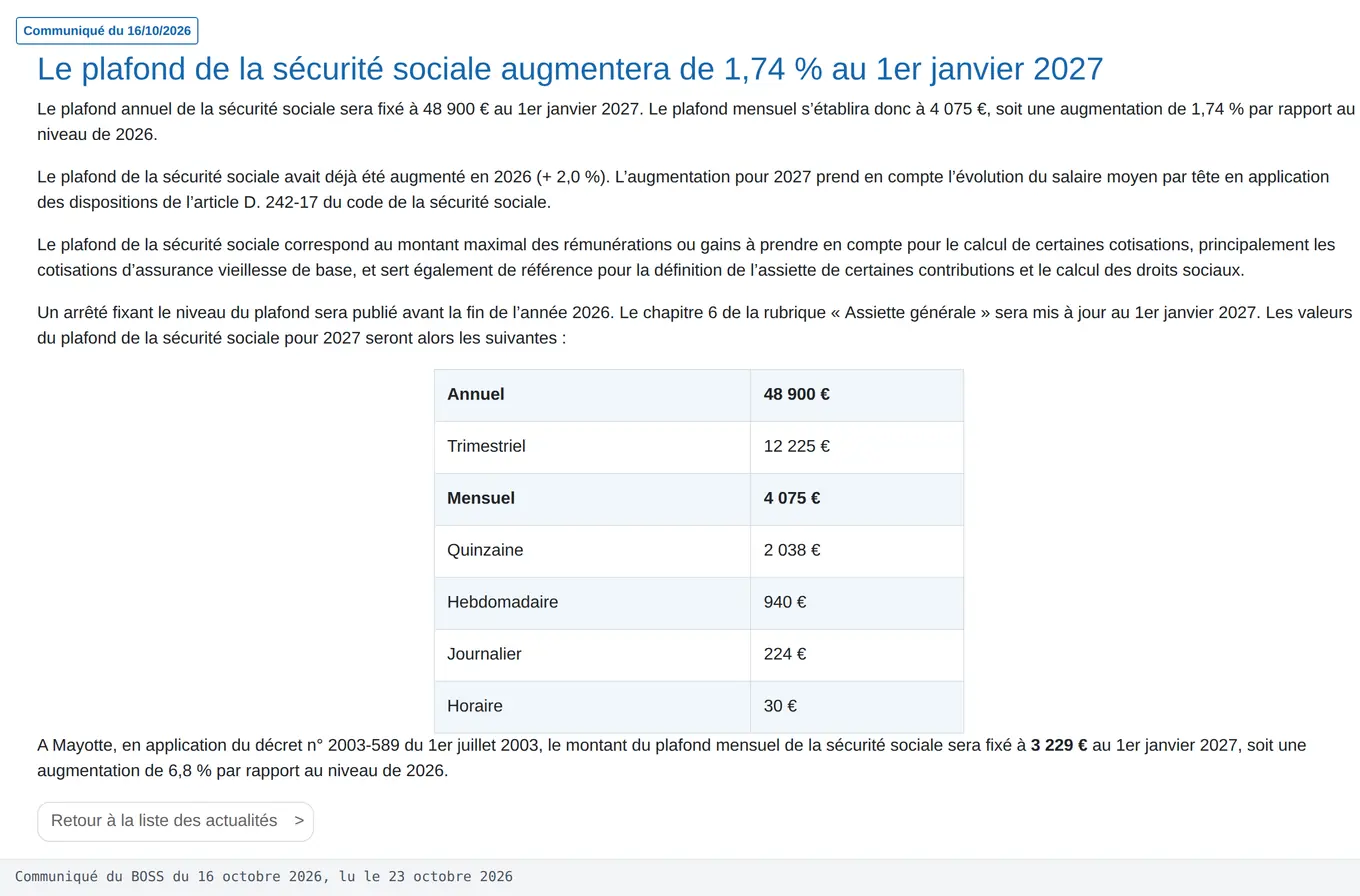
Le plafond annuel de la Sécurité sociale (PASS) passera de 48 060 € à 48 900 € au 1er janvier 2027, soit une hausse de 1,74 %, avec un plafond mensuel de 4 075 € et un plafond journalier de 224 €. Ces valeurs ont été annoncées par le Bulletin officiel de la Sécurité sociale (BOSS) le 16 octobre 2026, et l’arrêté qui doit les confirmer paraîtra avant la fin de 2026. Pour vous, la hausse relève le plafond des indemnités journalières d’accident du travail, porte le seuil d’exonération sociale des indemnités de rupture à 97 800 € et ne change rien au salaire net sous 4 005 € brut par mois.
Les montants du PASS 2027 annoncés par le BOSS
Le PASS sert de référence au calcul de nombreuses cotisations et prestations. Il est revalorisé chaque 1er janvier selon l’évolution du salaire moyen par tête de l’année précédente. Pour 2027, la hausse ralentit : +1,74 %, après +2 % en 2026.
Les sept valeurs selon votre période de paie
Le plafond se décline selon la périodicité de la paie. Le tableau reprend les valeurs du communiqué du BOSS du 16 octobre 2026, relayé par Service Public le 19 octobre, avec celles de 2026 entre parenthèses quand elles sont données.
| Plafond | Montant 2027 |
|---|---|
| Annuel (PASS) | 48 900 € (48 060 € en 2026) |
| Trimestriel | 12 225 € |
| Mensuel (PMSS) | 4 075 € (4 005 € en 2026) |
| Quinzaine | 2 038 € |
| Hebdomadaire | 940 € |
| Journalier | 224 € (220 € en 2026) |
| Horaire | 30 € |
À Mayotte, le plafond mensuel sera de 3 229 € au 1er janvier 2027, en hausse de 6,8 %.
Ces montants sont-ils déjà officiels ?
Pas encore. Ce sont des montants annoncés : l’arrêté qui les fixe doit paraître au Journal officiel avant la fin de l’année 2026, comme celui du 22 décembre 2025 l’avait fait pour 2026. Vous pouvez préparer vos calculs sur ces bases, mais un contrat ou un budget calé au plus près d’un seuil mérite d’attendre la parution de l’arrêté.
PASS 2027 : 48 900 € par an et 4 075 € par mois, soit 840 € de plus sur l'année et 70 € de plus par mois qu'en 2026.
Vos indemnités journalières vont-elles augmenter ?
Pas forcément. Depuis 2025, le plafond des indemnités journalières dépend du motif de l’arrêt : il suit le PASS pour un accident du travail, le Smic pour une maladie ordinaire.
En accident du travail, le maximum passe à 110,51 € par jour

Pour un accident du travail ou une maladie professionnelle survenu à partir du 1er novembre 2026, le salaire journalier retenu ne peut dépasser 0,226 % du PASS (article R433-2 du Code de la sécurité sociale). La réforme est détaillée dans l’article sur les indemnités journalières AT plafonnées. Comme ce plafond est indexé sur le PASS, il remonte avec lui en 2027.
Voici les maximums recalculés avec le PASS 2027, comparés à ceux de 2026 :
- salaire journalier maximal retenu : 110,51 € (108,62 € avec le PASS 2026) ;
- indemnité maximale du 1er au 28e jour, à 60 % : 66,31 € par jour (65,17 €) ;
- indemnité maximale à partir du 29e jour, à 80 % : 88,41 € par jour (86,90 €) ;
- salaire mensuel brut à partir duquel le plafond joue : environ 3 362 € (110,51 x 30,42), contre 3 304 €.
Si vous êtes payé 4 000 € brut, vous touchez donc environ 1,14 € de plus par jour d’indemnité sur les 28 premiers jours en 2027. Le projet de loi de finances pour 2027 prévoit par ailleurs de supprimer l’exonération partielle d’impôt sur le revenu dont bénéficient ces indemnités : à suivre selon le texte finalement voté.
En arrêt maladie, rien ne change
Pour un arrêt maladie ordinaire, le salaire pris en compte est plafonné à 1,4 fois le Smic mensuel, et non plus au PASS, pour les arrêts débutant depuis le 1er avril 2025 (article R323-4). Avec le Smic de 1 867,02 € brut en vigueur depuis le 1er juin 2026, ce plafond vaut 2 613,83 € brut par mois. La hausse du PASS ne le touche pas : seule une revalorisation du Smic le ferait bouger.
Maternité, paternité et invalidité
Le PASS reste en revanche la référence du montant maximal des indemnités journalières de maternité et de paternité, des pensions d’invalidité et des pensions de retraite du régime général. Leurs plafonds progresseront donc avec lui au 1er janvier 2027, selon les règles propres à chaque prestation.
Combien d’indemnité de rupture reste exonérée en 2027 ?

Les indemnités de licenciement et de rupture conventionnelle sont exonérées dans des limites exprimées en multiples du PASS. Une hausse du PASS relève donc ces limites, mais 2027 pourrait aussi changer la règle elle-même.
Les seuils 2027 si les règles ne bougent pas
Avec les règles en vigueur, les seuils à retenir pour une indemnité versée en 2027 seraient les suivants :
- exonération de cotisations sociales dans la limite de 2 PASS, soit 97 800 € (96 120 € en 2026), selon le 7° de l’article L242-1 du Code de la sécurité sociale ;
- assujettissement intégral dès le premier euro au-delà de 10 PASS, soit 489 000 € (480 600 €) ;
- exonération d’impôt sur le revenu plafonnée à 6 PASS, soit 293 400 € (288 360 € pour les indemnités versées en 2026).
Pour estimer le montant de départ, le simulateur d’indemnité de rupture conventionnelle calcule le plancher légal selon votre ancienneté.
Ce que prévoit le projet de loi de finances 2027
Le projet de loi de finances pour 2027, déposé le 1er octobre 2026, instaure un plafond unique d’exonération d’impôt sur le revenu égal à un seul PASS, en cohérence avec une mesure sociale du projet de loi de financement de la Sécurité sociale. Le texte retient le PASS en vigueur à la date du versement : en 2027, la fraction exonérée d’impôt serait limitée à 48 900 €. Selon l’exposé des motifs, 95 % des salariés garderaient une indemnité entièrement exonérée d’impôt.
Ce texte est encore en discussion au Parlement. Si vous négociez un départ avec une indemnité supérieure à 48 900 €, la date de la rupture et celle du versement peuvent peser lourd : faites le point avec un conseil avant de signer.
Règles actuelles en 2027 : exonération de cotisations jusqu'à 97 800 € (2 PASS). Projet de loi de finances 2027 : exonération d'impôt limitée à 48 900 € (1 PASS).
Votre salaire net va-t-il changer ?
Le PASS ne change pas le taux des cotisations. Il déplace seulement la frontière entre la part du salaire soumise aux cotisations plafonnées et celle qui ne l’est pas.
Sous 4 005 € brut par mois, aucun effet
Si votre salaire mensuel reste sous 4 005 €, tout votre salaire est déjà dans la tranche plafonnée en 2026 comme en 2027. Votre passage du brut au net ne bouge pas du fait du PASS : seule une variation des taux de cotisation le ferait.
L’exemple détaillé de 2700 euros brut en net reste donc valable à taux de cotisations inchangés.
Au-dessus de 4 005 €, moins d’un euro d’écart
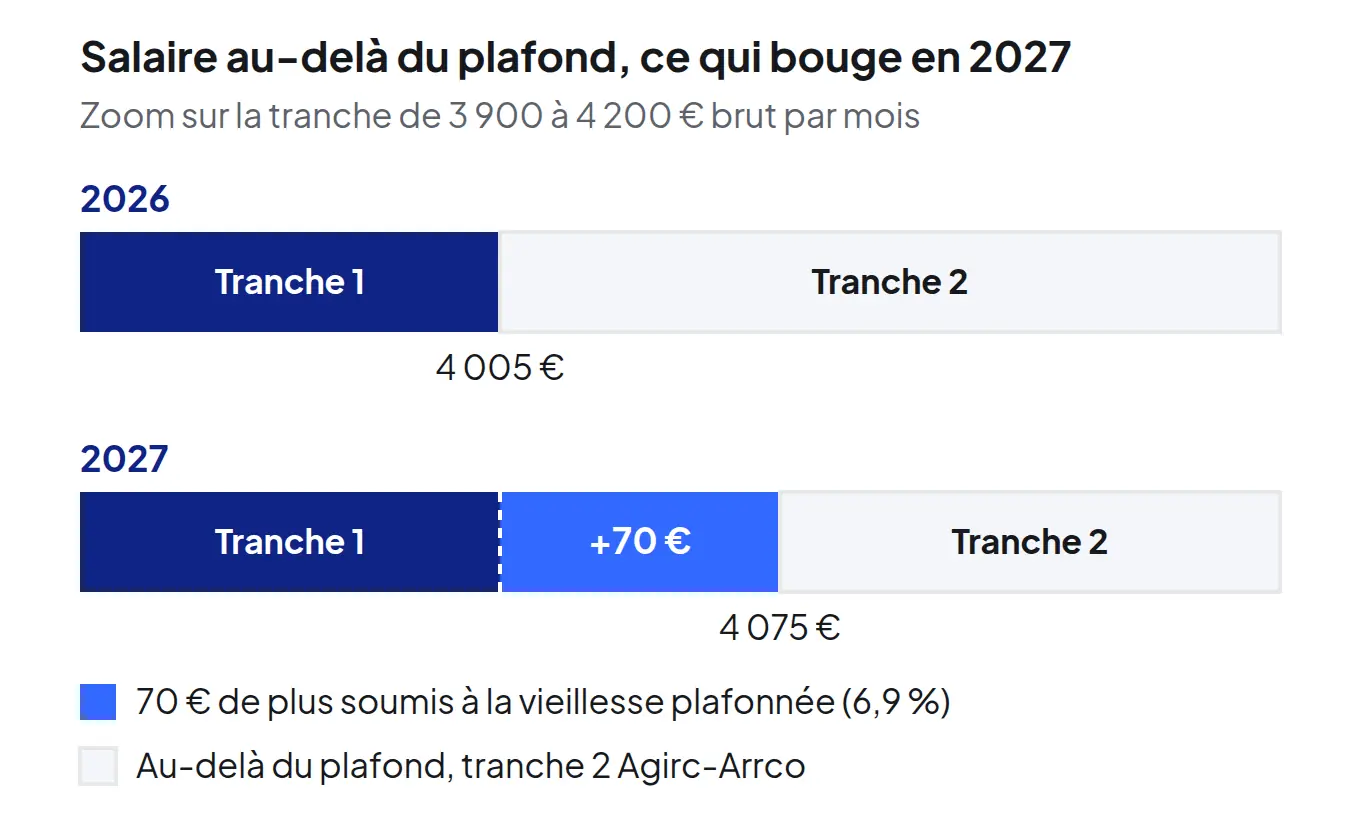
Si vous gagnez plus de 4 075 € brut par mois, la part de votre salaire comprise entre 4 005 € et 4 075 € entre dans le plafond (entre ces deux montants, c’est la part au-delà de 4 005 € qui y entre). Deux effets jouent en sens inverse sur ces 70 € :
- ils supportent la cotisation salariale d’assurance vieillesse plafonnée de 6,9 % (article D242-4), soit 4,83 € de plus par mois ;
- ils passent de la tranche 2 à la tranche 1 de la retraite complémentaire, où la part salariale est de 4,01 % au lieu de 9,72 % (cotisation et contribution d’équilibre, barème Agirc-Arrco 2026), soit 4,00 € de moins par mois.
Aux taux de 2026, votre net baisse donc d’environ 0,83 € par mois, en échange de droits à la retraite de base calculés sur un salaire un peu plus élevé. Pour un temps partiel ou un mois incomplet, le plafond est proratisé : vérifiez la ligne « plafond » de votre bulletin de janvier 2027.
Les autres seuils qui suivent le PASS en 2027
Plusieurs dispositifs pour les créateurs d’entreprise et l’épargne salariale sont exprimés en pourcentage du PASS.
| Seuil | Montant 2027 (2026) |
|---|---|
| ACRE, exonération de 25 % jusqu’à 75 % du PASS | 36 675 € (36 045 €) |
| ACRE, fin de l’exonération à 100 % du PASS | 48 900 € (48 060 €) |
| Abondement PERCO, 16 % du PASS | 7 824 € (7 689,60 €) |
| Salaire journalier maximal des IJ AT, 0,226 % du PASS | 110,51 € (108,62 €) |
| Exonération sociale des indemnités de rupture, 2 PASS | 97 800 € (96 120 €) |
Pour l’ACRE, la règle est rappelée sur la fiche officielle de l’aide, et l’article sur les différences entre ARCE, ARE et ACRE compare les trois dispositifs. Le plafond d’abondement PERCO découle de l’article R3334-2 du Code du travail.
Questions fréquentes
Quand le PASS 2027 sera-t-il officiel ?
L’arrêté fixant le plafond pour 2027 doit paraître au Journal officiel avant la fin de l’année 2026. Les valeurs s’appliqueront au 1er janvier 2027.
Le PASS 2027 augmente-t-il mon salaire ?
Non. Le PASS est un montant de référence. Il ne modifie votre net que si vous gagnez plus de 4 005 € brut par mois, et alors de moins d’un euro par mois.
Le PASS sert-il encore au calcul des indemnités journalières maladie ?
Non, pas pour un arrêt maladie débutant depuis le 1er avril 2025 : le plafond est de 1,4 Smic mensuel. Le PASS reste la référence pour les accidents du travail, la maternité et la paternité.