Si votre état est consolidé à partir du 1er novembre 2026, votre rente ou votre indemnité en capital ne reposera plus sur un seul taux d’IPP. Elle sera faite de deux parts : une part professionnelle (votre taux d’incapacité professionnelle appliqué à votre salaire) et une part fonctionnelle, qui indemnise votre déficit fonctionnel permanent selon une valeur de point liée à votre âge. Le seuil de la rente reste fixé à 10 %. C’est la date de consolidation, et non la date à laquelle vous recevez votre taux, qui décide du régime appliqué.
Ce qui change pour une consolidation à partir du 1er novembre 2026
La réforme vient de la loi de financement de la sécurité sociale pour 2025 (loi n° 2025-199, article 90). Elle a été complétée par le décret n° 2026-354 et deux arrêtés du 7 mai 2026. Les nouveaux articles L434-2 du code de la sécurité sociale et L434-1 entrent en vigueur le 1er novembre 2026.
Une indemnisation en deux parts au lieu d’un seul taux
Le nouveau texte distingue deux préjudices, chacun avec sa propre méthode de calcul.
Voici ce que couvre chaque part selon le code :
- La part professionnelle répare la perte de gains et l’incidence professionnelle de l’incapacité. Pour une rente, elle est égale au taux d’incapacité permanente professionnelle multiplié par votre salaire annuel de référence.
- La part fonctionnelle répare le déficit fonctionnel permanent : les atteintes aux fonctions du corps, les douleurs permanentes et la perte de qualité de vie. Elle se calcule en points, avec une valeur qui baisse avec l’âge.
La part professionnelle reste due même si vous êtes déjà à la retraite au moment de la consolidation, précise le texte.
Le seuil de 10 % ne bouge pas
Le nouvel article R434-1 fixe à 10 % le taux d’incapacité permanente professionnelle qui sépare la rente de l’indemnité en capital. En dessous, vous recevez un capital versé une fois ; à 10 % ou plus, une rente.
Pour calculer la part professionnelle de la rente, la caisse continue de réduire de moitié la partie du taux qui ne dépasse pas 50 % et d’augmenter de moitié la partie qui excède 50 % (article R434-2 dans sa version du 1er novembre 2026).
Deux taux sur la notification de la caisse
Le médecin-conseil fixera désormais deux taux distincts. Le taux fonctionnel s’appuie sur un barème indicatif publié par arrêté du 7 mai 2026, dont le médecin peut s’écarter à condition de le justifier.
Pourquoi la date de consolidation décide de tout ?
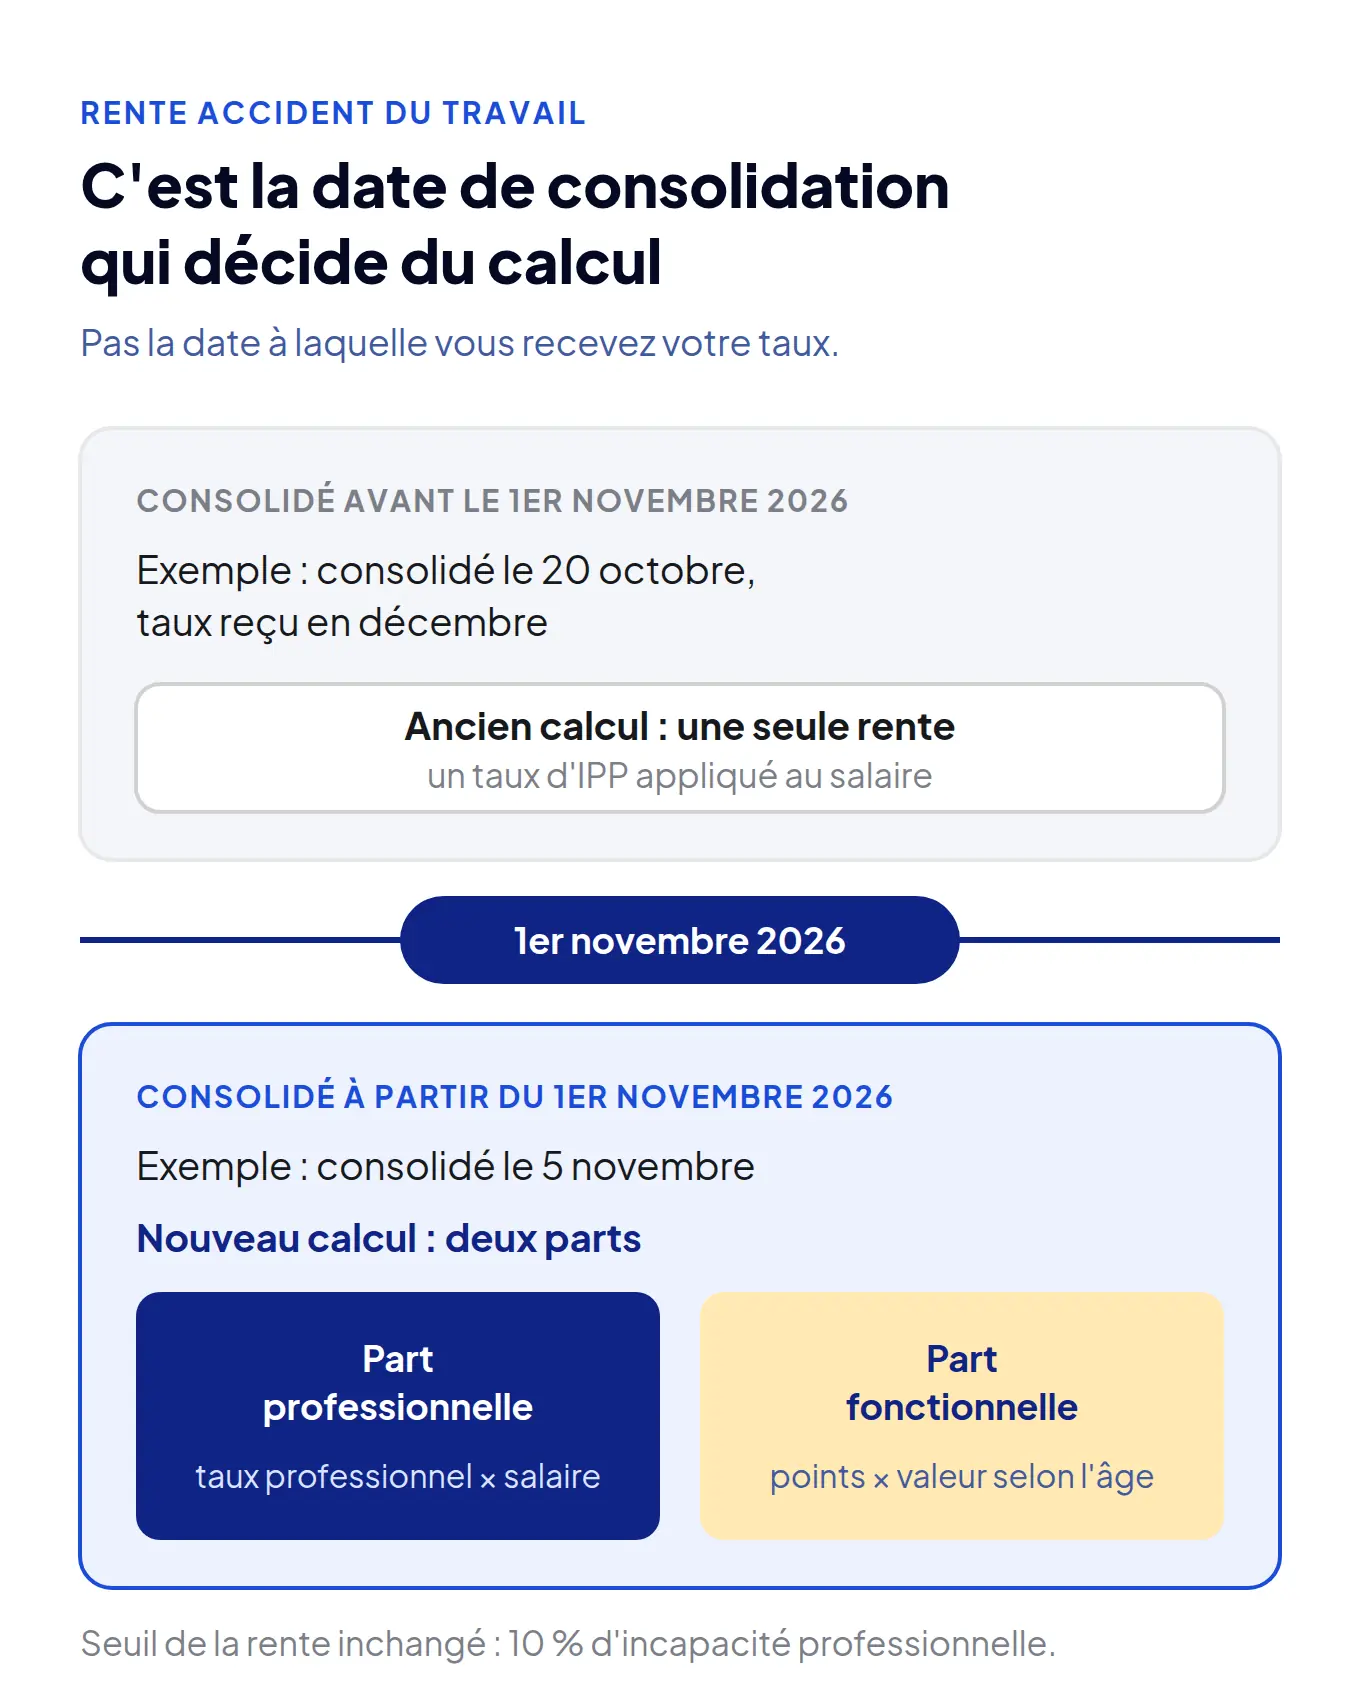
La note qui accompagne l’article L434-2 est sans ambiguïté : la nouvelle règle « s’applique aux victimes dont l’état est consolidé à compter de » la date d’entrée en vigueur.
Consolidé le 31 octobre 2026 : ancien calcul. Consolidé le 1er novembre 2026 ou après : rente ou capital en deux parts.
Consolidé avant le 1er novembre, l’ancien régime s’applique
Le taux arrive souvent plusieurs mois après la consolidation, comme le détaille notre article sur le délai pour recevoir un taux IPP. Si votre consolidation est datée d’avant le 1er novembre 2026, votre taux arrivera peut-être en décembre, mais il sera calculé selon les règles antérieures.
Consolidé à partir du 1er novembre, le nouveau calcul s’applique
Si le médecin-conseil fixe votre consolidation au 1er novembre 2026 ou plus tard, votre notification portera les deux taux. Vous ne choisissez pas votre régime : il découle de la date retenue par la caisse.
Les rentes déjà attribuées
Les rentes déjà notifiées gardent le calcul de leur consolidation, puisque la réforme ne vise que les consolidations à compter du 1er novembre 2026. La fiche officielle reprise par le Code du travail numérique indique seulement que certaines règles concernant les rentes attribuées avant le 1er novembre 2026 s’appliqueront à partir du 1er janvier 2028.
Comment se calcule la part fonctionnelle ?
Ses paramètres sont fixés par l’arrêté du 7 mai 2026 et son référentiel.
La formule fixée par l’arrêté du 7 mai 2026
Le calcul suit trois étapes :
- On multiplie votre nombre de points d’incapacité fonctionnelle (votre taux fonctionnel) par la valeur du point de votre tranche d’âge et de taux.
- On applique un pourcentage, fixé à 50 % par l’article 1er de l’arrêté.
- Pour une indemnité en capital, ce résultat est la part fonctionnelle. Pour une rente, il est divisé par une valeur de conversion du capital en rente qui dépend de votre âge à la consolidation (article R434-1-1-1).
Part fonctionnelle = points d'incapacité fonctionnelle x valeur du point x 50 %, puis conversion en rente au-delà de 10 % d'IPP professionnelle.
La valeur du point selon votre âge
Le référentiel croise huit tranches d’âge et vingt tranches de taux, de 1 à 5 % jusqu’à 96 % et plus. Plus vous êtes jeune et plus le taux est élevé, plus le point vaut cher. Voici les valeurs pour un taux fonctionnel compris entre 16 et 20 % :
| Âge à la consolidation | Valeur du point (taux de 16 à 20 %) |
|---|---|
| 14 à 20 ans | 3 135 € |
| 21 à 30 ans | 2 850 € |
| 31 à 40 ans | 2 560 € |
| 41 à 50 ans | 2 245 € |
| 51 à 60 ans | 1 890 € |
| 61 à 70 ans | 1 540 € |
| 71 à 80 ans | 1 290 € |
| 81 ans et plus | 1 045 € |
Pour un taux fonctionnel de 20 %, le produit de départ vaut donc 25 600 € à 35 ans (20 x 2 560 x 50 %), 22 450 € à 45 ans et 18 900 € à 55 ans. Pour une rente, la caisse convertit ensuite ce montant en versements annuels avec un coefficient qui dépend lui aussi de l’âge.
Exemple chiffré pour une indemnité en capital
Prenons une victime de 35 ans à la consolidation, avec un taux professionnel de 8 % et un taux fonctionnel de 8 %. Son taux professionnel étant sous les 10 %, elle reçoit une indemnité en capital.
La part fonctionnelle vaut 8 points x 2 035 € (tranche de 6 à 10 %, 31 à 40 ans) x 50 %, soit 8 140 €. S’y ajoute la part professionnelle, fixée par un barème forfaitaire réglementaire selon le taux professionnel et revalorisé chaque 1er avril.
Le versement partiel en capital dès 50 % d’incapacité fonctionnelle
Pour les rentes, l’article 3 de l’arrêté du 7 mai 2026 ouvre une option nouvelle aux victimes les plus atteintes. Elle obéit à des conditions précises :
- votre taux d’incapacité permanente fonctionnelle doit atteindre au moins 50 % ;
- vous devez en faire la demande à la caisse dans les six mois qui suivent la notification de la rente ;
- le capital est versé dans le mois qui suit la fin de ce délai de six mois ;
- il est égal à 20 % du produit points x valeur du point x 50 %, dans la limite du plafond annuel de la sécurité sociale (48 060 € en 2026) ;
- votre rente est ensuite diminuée du montant versé en capital.
Exemple : à 45 ans avec un taux fonctionnel de 60 %, le produit vaut 60 x 4 005 € x 50 %, soit 120 150 €. Le capital possible est de 24 030 €, sous le plafond. En cas de faute inexcusable de l’employeur, la majoration de la part fonctionnelle peut même être versée entièrement en capital, avec le même délai de six mois.
Dès 50 % d'incapacité fonctionnelle, vous avez six mois après la notification de la rente pour demander 20 % de la part fonctionnelle en capital.
Ce que vous pouvez faire en attendant votre taux
Vous ne pouvez pas choisir votre régime, mais vous pouvez préparer votre dossier pour que les deux taux reflètent vraiment votre situation. Quelques réflexes utiles :
- Vérifiez la date de consolidation retenue sur le certificat médical final et sur les courriers de la caisse : c’est elle qui fixe le régime.
- Documentez vos douleurs et votre vie quotidienne. Le barème fonctionnel tient compte des douleurs permanentes et des troubles dans les conditions d’existence, que le médecin-conseil évalue en vous interrogeant.
- Notez votre âge à la consolidation : changer de tranche d’âge modifie la valeur du point.
- Repérez le délai de six mois si votre taux fonctionnel peut atteindre 50 %.
Si un tiers ou votre employeur est en cause, notre guide pour faire valoir vos droits après un accident détaille les démarches à engager.
Ce qui reste à préciser
La fiche officielle sur l’indemnisation de l’incapacité permanente est encore signalée « en cours de mise à jour ». Les montants de la part professionnelle en capital et les coefficients de conversion en rente relèvent de barèmes réglementaires distincts, que la caisse applique à votre dossier. Seule la notification de votre caisse, avec ses deux taux, donnera le montant exact.