Pour financer une création d’entreprise libérale, vous combinez le plus souvent un apport personnel, un prêt bancaire professionnel et, selon votre situation, des aides publiques comme l’ACRE, l’ARCE ou un prêt d’honneur. La banque prête d’autant plus facilement que votre apport est solide et votre prévisionnel crédible. Le bon montage dépend donc de ce que vous devez acheter au départ et de votre situation au moment de vous lancer.
Quels besoins chiffrer avant de vous installer ?

Avant de parler crédit, listez ce que votre activité vous coûtera avant le premier encaissement. Un kinésithérapeute, un avocat ou un architecte n’ont pas les mêmes postes, mais la méthode reste la même : séparer ce qui s’achète une fois de ce qui revient chaque mois.
Les postes à financer dès le départ
Vos besoins de démarrage se rangent en quelques familles. Chiffrez chacune avec des devis réels plutôt qu’avec des estimations.
- L’installation : dépôt de garantie du local, travaux d’aménagement, mobilier.
- Le matériel professionnel : équipement médical, informatique, logiciel métier, véhicule si votre activité l’exige.
- Le rachat d’une patientèle ou d’une clientèle, si vous reprenez un cabinet existant.
- La trésorerie de démarrage : de quoi couvrir vos charges et vos cotisations le temps que les premiers honoraires arrivent.
Le prévisionnel, votre première pièce du dossier
Un créateur n’a pas encore de bilan à montrer. Le banquier juge donc votre projet sur un prévisionnel : chiffre d’affaires attendu, charges, rémunération que vous comptez vous verser. Plus il s’appuie sur des éléments vérifiables (devis, bail, tarifs de votre profession), plus il pèse dans la décision.
Comment obtenir un prêt bancaire pour votre cabinet ?
Le prêt professionnel reste la pièce centrale du financement. Il sert à payer l’équipement, l’aménagement du cabinet, un véhicule, un rachat d’activité ou un besoin de trésorerie. Pour comparer les offres sans multiplier les rendez-vous, vous pouvez passer par un courtier en crédit spécialisé pour les professions libérales, qui présente votre dossier à plusieurs établissements et vous accompagne jusqu’à la signature.
Ce que la banque regarde dans votre dossier
Votre apport compte autant que le montant demandé : il montre que vous prenez votre part du risque. Les intérêts d’un prêt professionnel sont déductibles de votre résultat, ce qui allège le coût réel du crédit. Si vous financez aussi votre résidence principale, sachez que le taux d’endettement retenu pour un crédit immobilier est plafonné à 35 % de vos revenus, assurance emprunteur comprise.
Une fois installé, un libéral voit ses revenus appréciés sur la moyenne de ses trois derniers exercices : vos premières années comptent aussi pour vos futurs crédits.
Prêt professionnel ou crédit-bail : qui finance quoi ?
Tous les besoins ne passent pas par le même outil. Le tableau ci-dessous vous aide à orienter chaque poste.
| Besoin | Solution la plus courante |
|---|---|
| Aménagement du cabinet, mobilier | Prêt professionnel amortissable |
| Équipement coûteux qui se renouvelle | Crédit-bail ou location avec option d’achat |
| Rachat de patientèle ou de clientèle | Prêt professionnel sur plusieurs années |
| Décalage entre charges et premiers honoraires | Trésorerie de démarrage incluse dans le prêt ou facilité de caisse |
Comment gonfler votre apport avant de voir la banque ?
Un apport trop faible bloque souvent un dossier pourtant viable. Deux leviers vous aident à le renforcer sans vider toute votre épargne.
Le prêt d’honneur, un prêt à vous et non à votre cabinet
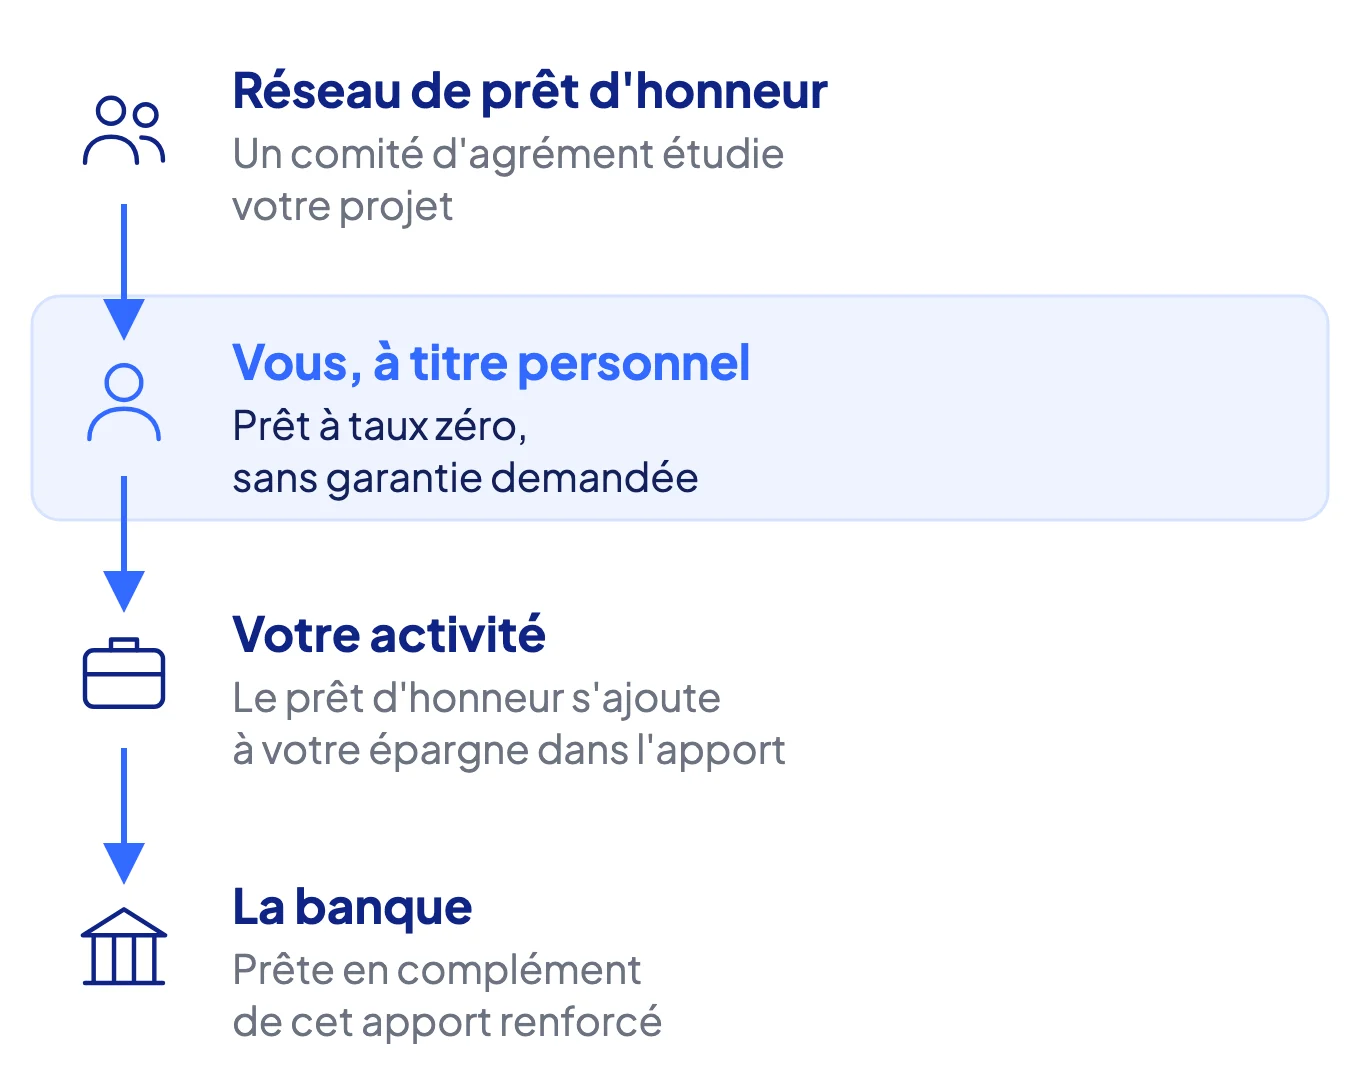
Le prêt d’honneur est accordé à taux zéro et sans garantie, par un comité d’agrément, au créateur lui-même. Vous l’apportez ensuite à votre activité, où il vient s’ajouter à vos fonds propres. C’est cet apport renforcé qui vous aide ensuite à obtenir le prêt bancaire, au lieu de le remplacer.
La garantie qui rassure le prêteur
Pour un créateur sans historique, la banque peut demander qu’une partie du prêt soit garantie par Bpifrance. Cette garantie couvre la banque, pas vous : vous restez redevable de la totalité des échéances. Elle peut toutefois faire accepter un dossier qui serait resté en attente.
Quelles aides publiques si vous sortez du chômage ?
Si vous créez votre activité libérale alors que vous êtes demandeur d’emploi, deux dispositifs s’ajoutent à votre plan de financement. Ils ne remplacent pas un prêt, mais ils soulagent vos premiers mois.
L’ACRE allège vos cotisations la première année
L’ACRE vous accorde une exonération partielle de vos cotisations sociales personnelles pendant 12 mois. En micro-entreprise, elle court jusqu’à la fin du troisième trimestre civil qui suit le début de l’activité. Faites la demande dans les 60 jours qui suivent l’ouverture de votre activité.
L’ARCE transforme vos droits au chômage en capital
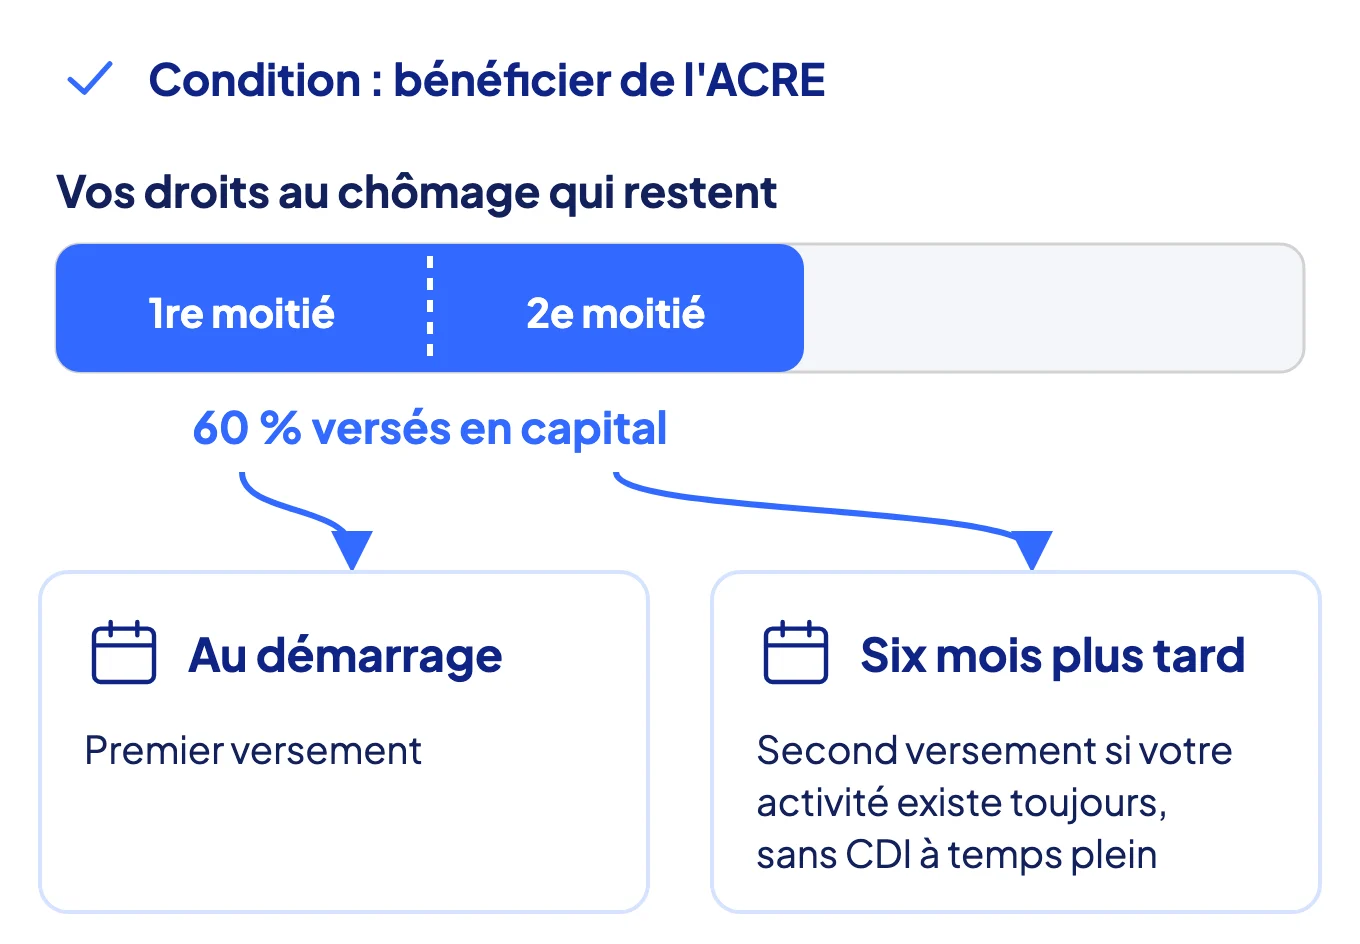
L’ARCE vous verse en capital 60 % des droits à l’allocation chômage qui vous restent, en deux fois : une moitié au démarrage, l’autre six mois plus tard. Le second versement suppose que votre activité existe toujours et que vous n’occupez pas un CDI à temps plein. Les conditions détaillées figurent sur la fiche officielle de l’ARCE, qui rappelle aussi qu’il faut bénéficier de l’ACRE pour l’obtenir.
ARCE ou maintien de l'allocation chaque mois : vous choisissez l'un ou l'autre. Le capital aide à financer le démarrage, le versement mensuel sécurise vos revenus.
Dans quel ordre monter votre plan de financement ?

Le bon ordre vous évite de demander trop, ou trop tard. Avancez par étapes.
- Choisissez votre statut : il change votre fiscalité, vos cotisations et la façon dont la banque lit vos revenus. Comparez par exemple les avantages et inconvénients de la micro-entreprise avec une société avant de vous engager.
- Chiffrez vos besoins poste par poste, devis à l’appui.
- Rassemblez votre apport : épargne, prêt d’honneur, ARCE le cas échéant.
- Sollicitez le prêt bancaire avec un prévisionnel solide, directement ou par un courtier.
- Demandez l’ACRE dans les 60 jours suivant votre début d’activité.
Gardez une marge de trésorerie pour vos premiers mois : un cabinet bien financé au départ se développe plus sereinement qu’un cabinet qui court après chaque échéance.