Un dirigeant n’est pas censé connaître tous les textes qui s’appliquent à son activité, mais il reste responsable de leur application. Entre les lois, les décrets, les arrêtés et la jurisprudence, le droit applicable bouge en continu, et personne ne prévient les entreprises une par une. La veille juridique sert à repérer ces mouvements assez tôt pour agir, plutôt qu’à les découvrir au moment d’un contrôle.
Ce qui a changé pour les dirigeants ces dernières années

Le volume de textes n’est pas le seul problème. Ce qui pèse vraiment, c’est leur dispersion : une obligation RH peut naître d’un arrêt de la Cour de cassation, une obligation fiscale d’une mise à jour de la doctrine administrative, et une obligation de conformité d’un règlement européen transposé deux ans plus tard.
Un dirigeant qui suit l’actualité générale passe donc à côté de l’essentiel : les textes qui le concernent ne font presque jamais la une. Le réflexe qui change la donne tient en une phrase : anticipez avec une veille juridique cadrée sur votre activité, au lieu de surveiller un flux d’actualités indifférencié.
D’où vient l’obligation qui va vous tomber dessus
Du projet de texte à l’entrée en vigueur
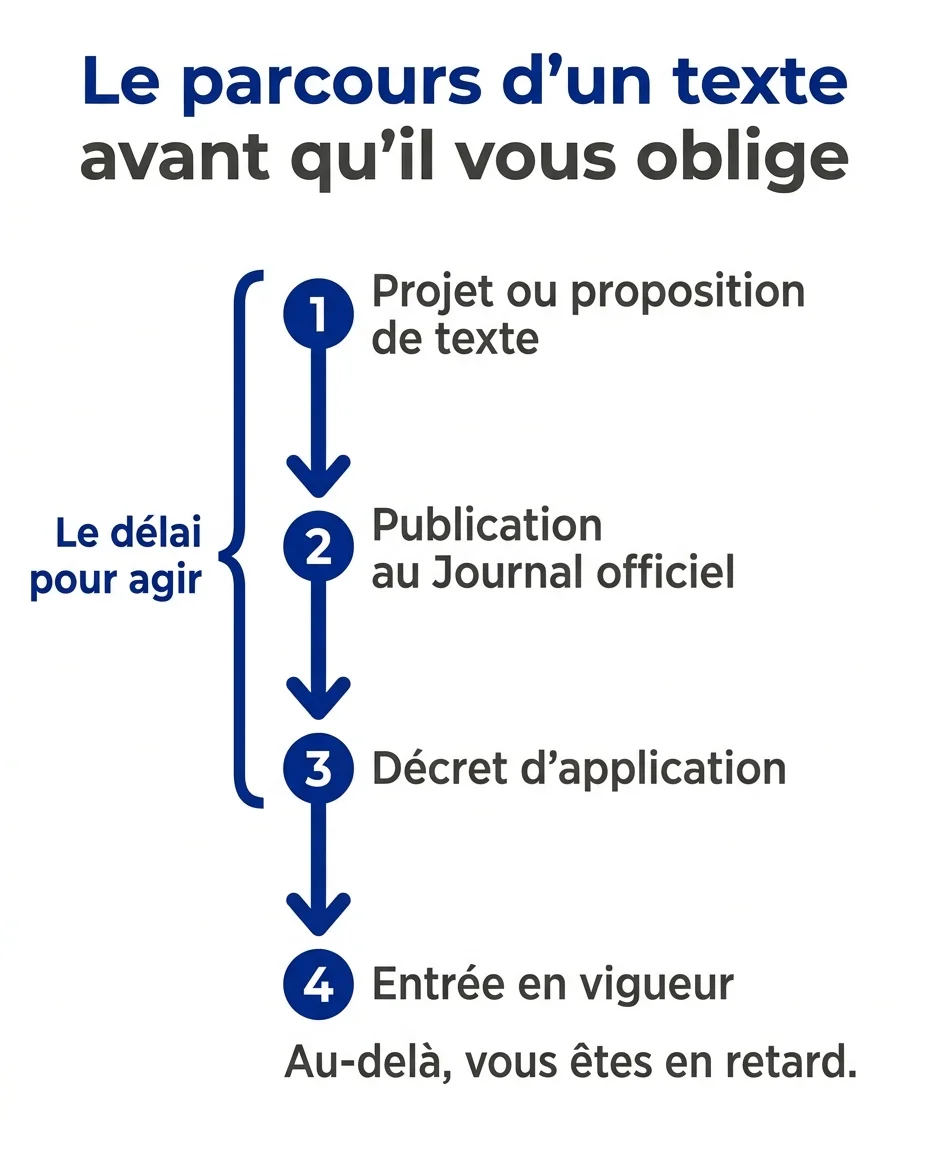
Une règle ne surgit pas du jour au lendemain. Elle existe d’abord comme projet ou proposition, discutée au Parlement ou à la Commission européenne. Elle devient ensuite un texte publié au Journal officiel.
Puis, très souvent, elle attend ses textes d’application, décrets et arrêtés, sans lesquels elle reste inapplicable. Cet enchaînement joue en votre faveur : il crée un délai entre le moment où l’information devient publique et celui où elle vous oblige. C’est dans ce délai que tout se passe, et c’est exactement ce que la veille vous rend.
Un texte publié n'est pas toujours un texte applicable : tant que son décret d'application n'est pas paru, l'obligation qu'il annonce ne produit aucun effet.
La règle par défaut est fixée par l’article 1er du Code civil : une loi ou un acte administratif publié au Journal officiel entre en vigueur à la date qu’il fixe ou, à défaut, le lendemain de sa publication. Les dispositions qui ont besoin de mesures d’application attendent l’entrée en vigueur de ces mesures.
La facturation électronique montre bien ce délai. Annoncée plusieurs années à l’avance puis reportée, elle s’impose depuis le 1er septembre 2026 aux grandes entreprises et aux ETI, et s’étendra aux PME et aux micro-entreprises le 1er septembre 2027, avec quatre nouvelles mentions obligatoires sur les factures : le numéro Siren du client, l’adresse de livraison si elle diffère, la nature des opérations et, le cas échéant, l’option pour le paiement de la taxe d’après les débits. Une PME qui suit le sujet depuis 2024 a eu le temps de choisir sa plateforme et d’adapter ses modèles ; celle qui le découvre en 2027 devra tout faire dans l’urgence.
Les sources qui font foi
Une veille fiable se construit sur des sources primaires, pas sur des reprises de presse. Le socle est court : Légifrance pour les textes en vigueur, le Journal officiel pour les publications récentes, le BOFiP pour la doctrine fiscale, et les sites des autorités compétentes de votre secteur, CNIL, AMF, DGCCRF ou URSSAF.
La jurisprudence pèse autant que les textes. Une décision de la Cour de cassation, du Conseil d’État ou de la Cour de justice de l’Union européenne peut modifier l’interprétation d’une règle que vous appliquiez de bonne foi depuis des années.
Les outils officiels pour suivre les textes
Ces sources sont gratuites, et chacune offre un point d’entrée utile pour une veille :
- Le Journal officiel (JORF) : sa version électronique, publiée sur Légifrance, est la seule édition officielle depuis l’arrêt de l’édition papier en 2016. Son sommaire quotidien suffit à repérer les décrets et arrêtés de votre secteur.
- Légifrance : les codes y sont consolidés, avec l’historique des versions de chaque article, et les échéanciers de mise en application des lois indiquent les décrets encore attendus pour chaque loi.
- Le BOFiP : la doctrine fiscale, opposable à l’administration, publie ses mises à jour dans une rubrique Actualités datée.
- Le BOSS (Bulletin officiel de la sécurité sociale) : l’équivalent du BOFiP pour les cotisations sociales, opposable aux Urssaf.
- Judilibre, sur le site de la Cour de cassation, et les décisions mises en ligne par le Conseil d’État : la jurisprudence lue à la source, sans attendre les commentaires.
- EUR-Lex et le portail « Donnez votre avis » de la Commission européenne : pour voir venir un règlement ou une directive dès la phase de projet.
Côté calendrier, un repère aide à s’organiser : pour les décrets et arrêtés qui concernent les entreprises, le Gouvernement privilégie deux dates communes d’entrée en vigueur, le 1er janvier et le 1er juillet. Une revue approfondie un mois avant chacune de ces dates couvre donc une bonne part des changements.
Collecter ne suffit pas, il faut trier

La plupart des veilles échouent à cette étape. Poser des alertes est facile et produit un volume que personne ne lit. Une alerte brute sur la parution d’un décret ne vous dit pas ce qu’il change chez vous.
Les trois questions à se poser sur chaque texte
- La pertinence : ce texte concerne-t-il réellement votre activité, votre taille, votre secteur ?
- L’impact : qu’est-ce qu’il modifie concrètement, une procédure, une obligation déclarative, un coût ?
- L’urgence : à quelle échéance devez-vous avoir agi ?
Ce tri demande une lecture experte, parce qu’il suppose de connaître à la fois le texte et l’entreprise. C’est ce qui sépare une revue de presse d’une véritable veille.
Ce que vous risquez en découvrant trop tard
Les conséquences d’une obligation manquée sont rarement spectaculaires, mais elles s’additionnent : sanctions administratives, redressements, contentieux prud’homaux, et selon la nature du manquement, mise en cause de la responsabilité de l’entreprise ou de ses dirigeants.
Deux exemples parlent à tout le monde. Un manquement au RGPD expose à une sanction de la CNIL, qui peut atteindre 20 millions d’euros ou 4 % du chiffre d’affaires annuel mondial (article 83 du RGPD). Une évolution du droit du travail non répercutée dans vos pratiques se traduit par des rappels de droits et des dossiers à régulariser des années après. L’acquisition de congés payés pendant un arrêt maladie en est l’exemple type : la Cour de cassation l’a admise le 13 septembre 2023, la loi du 22 avril 2024 l’a inscrite dans le Code du travail (article L3141-5, 7°), et les employeurs qui n’avaient pas suivi ont dû recalculer des droits à congés de salariés absents parfois depuis longtemps.
Le même mécanisme joue sur la tenue des comptes, où une comptabilité mal tenue se paie longtemps après les faits.
Internaliser ou confier la veille
Les deux options se défendent, et la réponse dépend surtout du périmètre à couvrir et du temps disponible en interne. Chaque direction a ses propres sujets à suivre, et personne ne les suit à la place d’une autre.
| Direction concernée | Ce qu’elle doit suivre |
|---|---|
| Ressources humaines | Conventions collectives, cotisations sociales, forfait jours, rupture conventionnelle |
| Direction financière | TVA, impôt sur les sociétés, plus-values, régimes d’imposition |
| Conformité | RGPD, loi Sapin II, devoir de vigilance |
| Direction générale | Droit des sociétés, baux commerciaux, cessions |
Quelle que soit l’option retenue, la diffusion décide de l’utilité. Une alerte ciblée, une note de synthèse ou un rapport périodique ne valent que s’ils arrivent à la personne capable d’agir. Vérifiez ces trois points avant de vous lancer :
- Le périmètre est écrit noir sur blanc, secteur, implantations et domaines de droit compris.
- Chaque alerte dit ce qui change et pour qui, pas seulement la référence du texte.
- Une personne est nommément responsable du suivi, sinon la veille s’arrête au premier trimestre chargé.
Une veille juridique ne supprime pas le risque réglementaire, elle vous laisse le temps de le traiter. Pour un dirigeant, c’est la différence entre décider et subir.